Table of Contents
前一期專文「PCAF 投融資碳排放第三版更新重點解析(上)」,我們介紹了碳核算金融聯盟(Partnership for Carbon Accounting and Financials,以下簡稱PCAF)在2025年12月發布之第三版《金融業全球溫室氣體盤查和報告準則Part A:投融資碳排放(Financed Emissions)》新準則中的次主權債務與未動用放款承諾。
回顧投融資碳排放第三版準則,重要更新內容包含:
本篇文章將接續為讀者介紹新增加的資產類別:證券化與結構型商品(Securitizations and structured products)。本文將先說明通篇PCAF方法論,後續再以台灣發行之受益證券實例進行試算。
如果你對於PCAF方法論,或是投融資碳排放計算很有興趣,歡迎點擊查看以下文章:
🔗 範疇三指南|範疇三15類別、盤查法、金融業範疇三揭露要求全解
證券化與結構型商品(以下簡稱SSP)係指透過「證券化」的過程,將房貸或車貸等債權(金融機構的資產)納入資產池(Pool),轉換成證券,使原本不易流通的資產能在市場上進行交易。「結構型商品」則是透過信用增強(Credit Enhance)機制,由證券商或投資銀行設計不同分券(Tranches)來滿足各類型投資人對於不同風險和報酬型態(票面利率)之需求。
因為財務工程的技術進步,金融機構可以設計各種不同的架構與證券化的曝險結構。PCAF主要討論的是典型的一般證券化流程(請參圖一),證券化的主要目的是為進行風險隔離(ringfencing):承作貸款貸放之金融機構將這些具備收益能力(income-producing)的債權出售給特殊目的機構 (SPV),後續將以這些債權之擔保資產為基礎,向投資人(Investors)發行證券。將貸款證券化後,這些債權將從金融機構的資產負債表上除列(Derecognizing),使金融機構更容易符合資本適足率(BIS)的要求;這些持有債權並發起證券化的金融機構稱為「創始機構(Originator)」。
結構型商品的發展到2008年金融海嘯前達到巔峰。當時美國金融機構將大量信用不佳的次級貸款(以房貸為主)出售給大型私人投資銀行;一些信用評分較好的房屋貸款則出售給美國政府贊助之房地美(Freddie Mac)和房利美(Fannie Mae),這些機構再透過成立SPV的方式發行各式不同的複雜結構型商品,例如不動產抵押貸款證券(MBS)和擔保債權憑證(CDO)。後因美國政府政策轉向,升息導致房市崩盤,大量房貸違約,引發結構型商品價值崩跌與流動性危機,造成全球金融體系系統性癱瘓。
▶️延伸閱讀:股市熱絡下,券商信用風險計提的挑戰 — 從總合法到複雜法,找回被壓縮的資本空間
▶️延伸閱讀:AT1債券揭密!高殖利率背後隱藏的風險
圖一、標準資產證券化流程
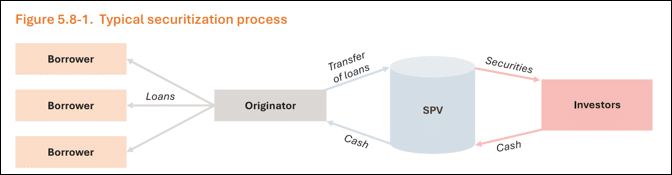
資料來源:PCAF (2025). The Global GHG Accounting and Reporting Standard Part A: Financed Emissions. Third Edition,圖5.8-1。