圖片來源:magnific
本分析報告由 TEJ 產業研究團隊出品。
作為三篇系列報告之「總論篇」,本文將宏觀剖析整體上市產業營運脈動;另有《電子產業篇》與《傳統產業篇》深度專題,歡迎點擊下方連結延伸閱讀。
▶️ 延伸閱讀:【2026Q2上市產業分析報告 – 電子產業】AI建置需求熾熱,電子業寫下獲利新猷
▶️ 延伸閱讀:【2026Q2上市產業分析報告 – 傳統產業】美伊戰事推升行情,傳產獲利初見回溫
Table of Contents
根據台灣經濟新報(TEJ)最新出爐之上市產業分析(僅討論非屬KY之TEJ評等產業),可以觀察2026及2025上半年國內上市公司之整體營運狀況 (下表一) 。就整體上市公司表現來說,營收達約新台幣27兆2,804.5億元,其中有20%來自傳統產業(5兆3,460.0億元)、有80%來自電子產業(21兆9,344.5億元),電子產業貢獻比重同比上升4個百分點;相較於前一年度同期,傳統產業、電子產業與合計產業營業收入分別年增7.0%、41.0%及32.7%,顯示2026上半年雖然傳統及電子產業皆呈現成長格局,惟其主要由電子產業所推動。
其次,在營業利益方面,全體獲利大幅增至3兆2,218.8億元,相較於2025年同期,成長幅度達67.5%;其中,傳統產業及電子產業營業利益分別年增38.7%及74.1%至5,013.7億元及2兆7,205.1億元,其中,電子產業占比已升至84%,顯示獲利增長動能仍優於傳統產業。在營益率表現方面,合計產業為11.8%,相較2025年同期的9.4%,上升2.4個百分點,維持擴張格局;至於傳統與電子產業營益率則分別為9.4%及12.4%,分別年增2.2及2.4個百分點。
表一、上市產業全體營收及營業利益統計 - 2026上半年 vs. 2025上半年(單位:億元、%)
| 產業別 | 營業收入 (億) | 營業利益 (億) | 營益率 % | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 2026 上半年 | 2025 上半年 | YoY | 2026 上半年 | 2025 上半年 | YoY | 2026 上半年 | 2025 上半年 | YoY | |
| 傳統 產業 | 53,460.0 (20%) | 49,968.4 (24%) | 7.0% | 5,013.7 (16%) | 3,613.7 (20%) | 38.7% | 9.4 | 7.2 | 2.2 百分點 |
| 電子 產業 | 219,344.5 (80%) | 155,555.8 (76%) | 41.0% | 27,205.1 (84%) | 15,624.0 (80%) | 74.1% | 12.4 | 10.0 | 2.4 百分點 |
| 合計 | 272,804.5 (100%) | 205,524.2 (100%) | 32.7% | 32,218.8 (100%) | 19,237.7 (100%) | 67.5% | 11.8 | 9.4 | 2.4 百分點 |
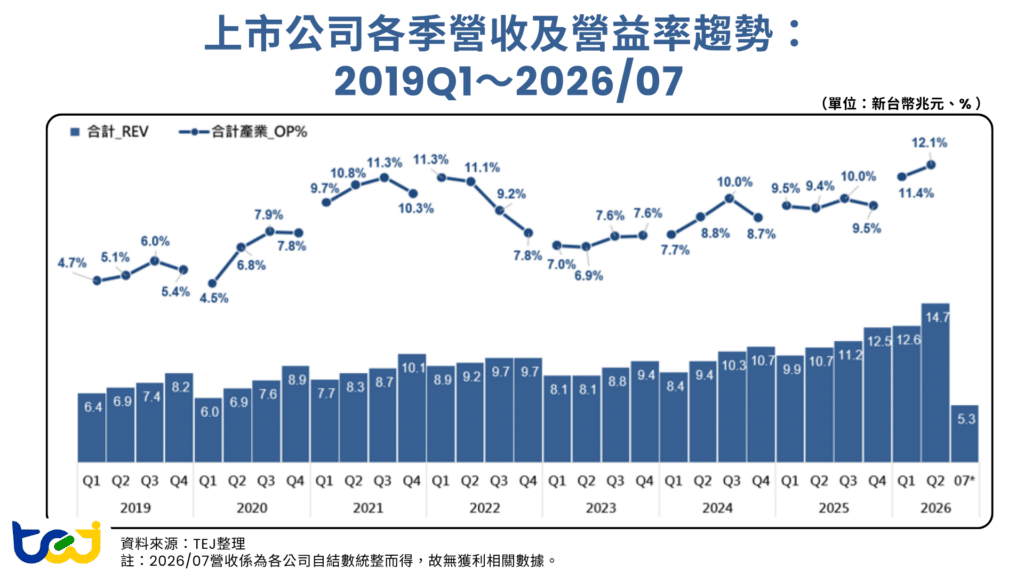
觀察下圖二,合計上市產業於2026上半年各季營收及獲利表現仍維持增溫格局。其中,2026年第一季營收基本上延續2025下半年以來強勁表現,達到12.6兆元。而2026年第二季更是一舉衝破14.0兆元大關來到14.7兆元。放眼統計期間以來,2026年表現可說是最優秀年度。
若以趨勢觀察,同樣可以發現,自2023年AI浪潮爆發以來,台灣上市產業合計營收規模持續增長,以2026年第二季營收為例,相比疫前2019年同期表現,營收水準已增加113%,另2024下半年後各季營收也多高於10.0兆元水準,顯示產業規模已不可同日而語。若以營益率觀察,台灣上市產業自2023年第二季之低點後基本上呈現緩步上升格局,時至2026年第一季及第二季,營益率更達到11.4%及12.1%。放眼統計期間,恐怕除WFH商機期間(2021年第二季至2022年第二季)獲利表現可比擬外,其餘期間都難以繳出如此亮眼成績單。
▶️延伸閱讀:航空業新格局:當客運疫後旅遊紅利消退,貨運成為國籍航空成長關鍵
圖二、合計產業上市公司各季營收及營益率趨勢:2019Q1~2026/07(單位:新台幣兆元、%)
接下來藉由觀察圖三結果,可以進一步探究傳統及電子產業細部表現。
圖三、傳統及電子產業上市公司各季營收及營益率趨勢:2019Q1~2026/07(單位:新台幣兆元、%)
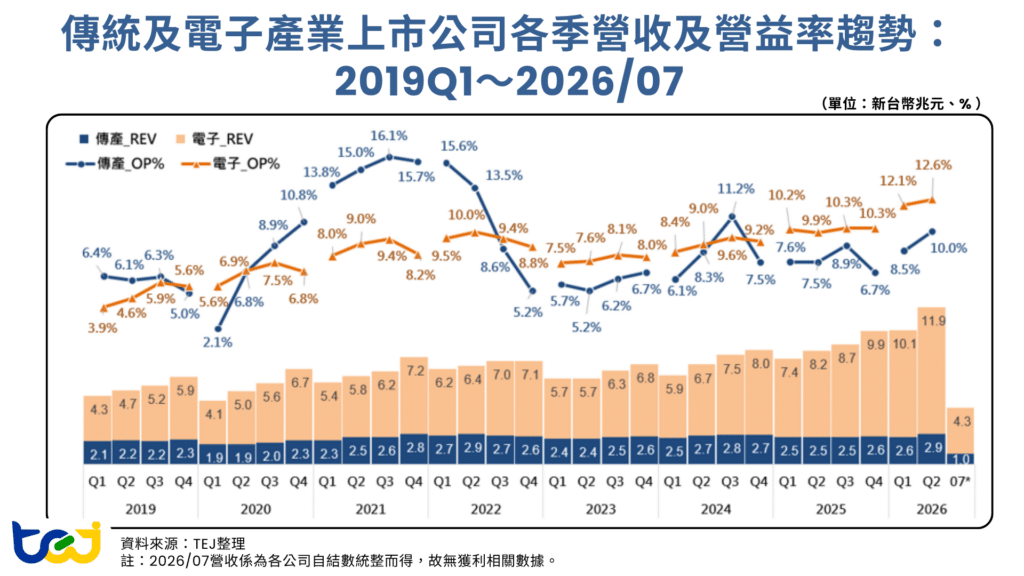
首先,在傳統產業部分,我們可以發現到在統計期間,傳統產業相比電子產業在營收規模上並沒有太明顯的變化,基本上在各季營收皆在2.0至3.0兆元規模間徘徊。不過,從獲利表現觀察,營益率波動程度則明顯高過於營收。其中,在2020年至2022年間的原物料行情走勢顯而易見地牽動傳統產業的獲利表現。
在歷經2023年的低谷後,傳統產業近年雖呈現緩慢增溫格局,然幅度有限,其中較為亮眼者僅2024年第三季之11.2%,其主係因航運倉儲業在地緣政治衝突及勞資糾紛下而推升運價表現,惟爾後再度轉疲。時序到了2026年後,隨2026年2月間美伊衝突爆發,中東能源運輸受阻,相關原物料行情再度走揚,也讓2026年第一季及第二季營益率分別達到8.5%及10.0%,同比增加0.9及2.5個百分點。不過,值得注意的是,現階段原物料行情的驅動因子仍屬短中期事件,實非市場需求出現結構性改善,隨相關紅利鈍化,廠商利潤空間回縮,獲利表現仍將不免受到挑戰。
▶️延伸閱讀:貨櫃航運風險升溫:地緣政治衝突與運力隱憂之雙重挑戰
反觀電子產業,統計期間營收規模就有較明顯之變化。一開始,營收規模增長主係受惠於WFH商機,期間在2021年第四季營收更是來到7.2兆元。可惜2023年時產業受制於全球經濟有壓,遭逢拖累而轉入修正,但2022年11月展露頭角的ChatGPT卻已開始低調醞釀後續的AI爆發。在歷經2023年至2024上半年的調整後,2024下半年除備貨潮再起外,首波AI供應鏈也開始動了起來,晶圓代工及EMS產業成為當時主要受惠產業。
爾後,隨AI應用持續爆發,其衍生之AI伺服器推陳出新與規格蛻變也讓越來越多的台灣供應鏈廠商躬逢其盛,使台灣AI供應鏈已逐步擴散至電源供應器、散熱零組件、連接器及機構件等領域。在此AI浪潮下,加上2025上半年延續著2024下半年以來之關稅提前備貨潮動能,也帶動2025年第一季至第四季營收分別來到7.4兆元、8.2兆元、8.7兆元及9.9兆元。今年以來,除受惠AI效益持續爆發外,記憶體、CPU等各項零組件及元件成本走揚所帶來之另一波備貨潮,同樣帶動營收持續火燙,2026年第一季及第二季營收已達10.1兆元及11.9兆元,顯示AI浪潮讓台灣電子產業呈現淡季不淡。從獲利觀察,電子產業不僅2020年至2022年之獲利表現波動未如傳統產業般猛烈,2023年產業修正期間衰退程度亦相對和緩。2024年後隨AI爆發,獲利呈現溫和向上,2026年第一季及第二季更達到12.1%及12.6%,同比上升1.9及2.7個百分點,並創下統計期間最佳表現。
▶️延伸閱讀:美關稅提前拉貨效益消退後,台灣IC設計產業的危機與轉機
▶️延伸閱讀:AI 引領 PCB 供應鏈升級!銅箔基板、玻纖布與鑽針的未來布局
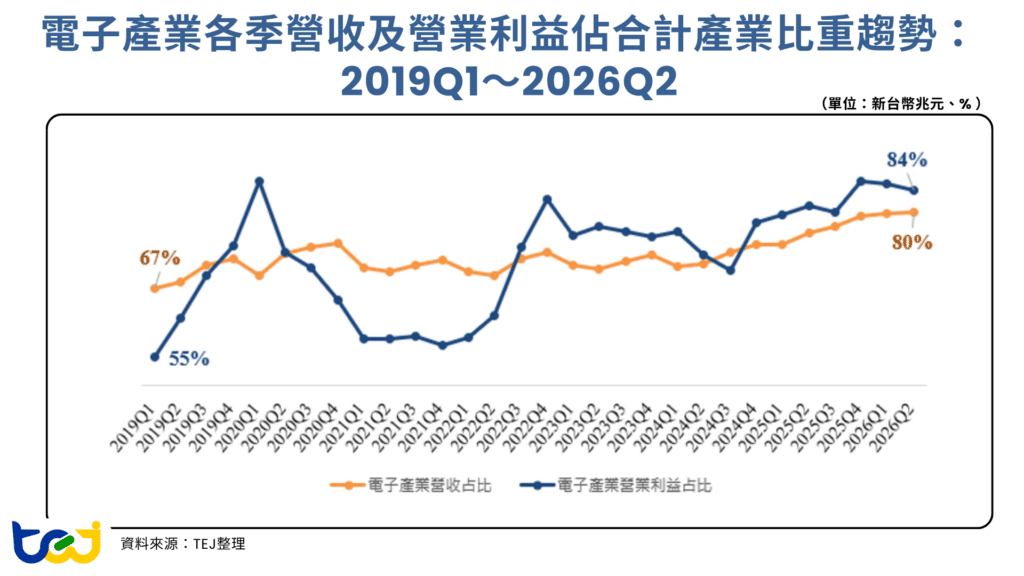
由於目前多數傳統產業仍受制於中國經濟欠佳且產業競爭激烈,而電子產業又恰逢百年一遇之AI基建紅利契機,此環境也讓傳產與電子產業之營收占比已由2019年第一季之33:67快速拉開至2026年第二季之20:80 (詳圖四),同時營業利益占比亦由2019年第一季之45:55擴張至2026年第二季之16:84。雖近期傳統產業受惠美伊戰爭所帶動之原物料行情,加以近期極端氣候及港口罷工亦推升運價表現,然考量CSP廠資本支出依舊樂觀,且主權AI效益漸顯,AI紅利對電子產業所產生之成長爆發性恐不亞於前者,故不排除未來傳統與電子產業營收占比差距將持續擴大。而後段內容我們也將針對傳統及電子產業變動原因進行細部分析。
▶️延伸閱讀:TEJ 2026年TCRI產業展望講座:全球政經格局重組,地緣政治及科技霸權引領產業變革
圖四、電子產業各季營收及營業利益佔合計產業比重趨勢:2019Q1~2026Q2(單位:%)
傳統產業中,2026年以來雖中國經濟萎靡、產業產能過剩及同業競爭激烈等總體環境基本上不變,然因2025年基期已壓低,且美伊戰爭、運輸受阻及AI外溢效果等因素也讓利潤空間獲得支撐,故目前僅有水泥業呈現營收、營業利益及營益率三衰表現。至於前幾年表現相對起伏之石化塑膠、鋼鐵及橡膠輪胎業則是獲得喘息之機。至於航運倉儲業中之貨櫃輪子產業,雖第二季運價有所回升,惟仍難抵第一季運價及運輸量之疲軟,而空運業雖持續受惠AI貨品出貨及跨境旅遊需求暢旺,然原油價格飆漲依舊侵蝕子產業獲利基礎。
國內電子產業營運表現雖與全球景氣連動性大,然近期AI基建步調並未受到全球景氣低迷影響太多,也讓部分受惠AI紅利之產業表現尤為亮眼。作為AI基建主要消費者的美國,2026年迄今經濟表現仍多受惠AI相關軟體及硬體設備等投資,以及家庭消費支出展現韌性,惟仍持續籠罩在通膨隱憂及勞動市場降溫等壓力下;而歐盟經濟表現則維持清平,不僅經濟缺乏亮點、AI投資步伐相對落後,受美伊戰事之能源波動影響又較嚴重,恐難當消費復甦動能之大任;至於中國經濟表現雖有築底,然內、外需狀況相比過去十年仍遜色不少,且國家及社會整體財務負擔仍重。綜觀各項應用產品出貨表現及三大主要消費市場的經濟表現,估計各項消費性及資通訊產品復甦週期仍恐拖長,僅雲端AI為最後一片淨土,尚能保持強勁成長。
而此波AI浪潮,台灣廠商亦囊括多數供應鏈,無論是從晶片製造的先進製程及封測代工、矽晶圓及再生晶圓、化學品、生產設備及耗材、測試介面及驗證分析等,板上的被動元件、光通訊模組、散熱模組等,再到整櫃的機殼、滑軌、連接器、電源供應器、交換器及組裝代工等,甚至到資料中心的建廠、能源管線及電網配置等,無處不看到台灣廠商的蹤影,且不僅多為關鍵供應廠商,亦陪同諸多下游系統廠及雲端服務廠商共同擘劃次世代產品規格並參與研發、生產,使得供應鏈韌性與不可替代性持續增強。其實,此次國內電子業得以捕捉AI浪潮,仍須歸功於台廠的靈活策略與技術底蘊、先進製程供應鏈的加持及伺服器供應鏈的十年磨一劍,在近期全球政經動盪之下,AI浪潮也儼然成為國內電子業大補丸,也讓台灣一躍成為輝達執行長黃仁勳口中的「全球AI中心」。
整體來說,全球景氣大致籠罩四大風險之中,除上述提及之「總體經濟問題未解」外,尚有「地緣政治不穩定」、「全球供應鏈再平衡未臻穩固」以及「極端氣候影響加劇」,顯示全球仍處結構調整之過渡期,無論是政治、經濟、民生及軍事皆然,尤其各處地緣政治及債台高築等情形不見改善,甚至愈加惡化,更加劇未來幾年全球發展的不可確定性。考量此四大風險彼此交互作用,但凡任一部份失控,都會對全球景氣造成無以復加的傷害,更遑論金融或資本系統穩定性。考量AI發展畢竟所費不貲,加上各國金融體系逐步加大對於AI發展之綁定,顯示金融或資本系統穩定性與AI發展已密不可分,是故,即便台灣經濟現下受惠AI浪潮而耀眼似如皇冠上的寶石,仍恐難改如履薄冰,風險環伺之境,故放眼未來,尚不可因專注各企業之上方成長潛力,而忽略其下方風險抵禦能力,亦須謹慎樂觀看待接下來之景氣走勢。
本分析報告由 TEJ 產業研究團隊出品。
作為三篇系列報告之「總論篇」,本文將宏觀剖析整體上市產業營運脈動;另有《電子產業篇》與《傳統產業篇》深度專題,歡迎點擊下方連結延伸閱讀。
▶️ 延伸閱讀:【2026Q2上市產業分析報告 – 電子產業】AI建置需求熾熱,電子業寫下獲利新猷
▶️ 延伸閱讀:【2026Q2上市產業分析報告 – 傳統產業】美伊戰事推升行情,傳產獲利初見回溫